Bordro örneği ve maaş bordrosu nasıl hazırlanır? (2026)

03 November 2026


Bordro, her ay elinize geçen paranın arka planını gösteren en önemli belgedir. İşçi için maaşını aldığının kanıtı, işveren için ödeme yükümlülüğünü yerine getirdiğinin ispatıdır. Peki bu belge tam olarak ne içerir, nasıl hazırlanır ve 2026 yılında hangi kesintiler uygulanır? Bu rehberde bordro örneği üzerinden tüm detayları adım adım anlatıyoruz. İster ilk kez bordro hazırlayacak bir İK uzmanı olun, ister kendi bordronuzu anlamak isteyen bir çalışan; ihtiyacınız olan her şeyi burada bulacaksınız.
Bordro nedir?
Bordro en basit tanımıyla işverenin iş karşılığında işçiye yaptığı ödemeyi, tüm vergi ve kesintileriyle birlikte gösteren ve işçi çalıştığı sürece periyodik olarak düzenlenen resmi belgedir. Her ay çalışanlara verilen bu belge; brüt ücret, yasal kesintiler, ek ödemeler ve net maaş gibi tüm finansal detayları içerir.
4857 sayılı İş Kanunu'nun 37. maddesi, işvereni her ödeme döneminde çalışana ücret hesap pusulası vermeye zorunlu kılar. Pusulada ödemenin günü, ilişkin olduğu dönem, fazla çalışma ve tatil ücretleri gibi eklemeler ile vergi, sigorta primi ve diğer kesintilerin ayrı ayrı gösterilmesi gerekir.
Bordro neden önemlidir?
Bordro yalnızca bir ödeme belgesi değildir; aynı zamanda işçi-işveren arasındaki mali ilişkinin şeffaf takip aracıdır. Vergi ödemeleri, SGK primleri ve diğer yasal yükümlülüklerin doğru yerine getirilip getirilmediğini bu belgeden kontrol edin. Bordronun hatasız olması hem çalışan haklarını hem de işvereni olası cezalardan korur.
4A maaş bordrosu nedir?
4A maaş bordrosu, Sosyal Güvenlik Kurumu'na (SGK) tabi çalışanların bordrosunu ifade eder. 4A kapsamı eski adıyla SSK'lı çalışanları kapsar; özel sektörde maaşlı çalışanların büyük çoğunluğu bu gruptadır. Bu bordroda SGK prim kesintileri, işsizlik sigortası ve gelir vergisi gibi detaylar yer alır. Kamu çalışanları ise 4C kapsamında değerlendirilir ve bordro yapıları farklılık gösterir.
Bordroda bulunması gereken bilgiler
Ücret bordrosu belirli bir şekle sahip olmamakla birlikte, iş, sosyal güvenlik ve vergi mevzuatı bordroda bulunması gereken bilgileri ayrıntılı olarak tanımlar. Bu bilgilerin eksiksiz yer alması yasal bir zorunluluktur.
İş Kanunu'na göre (4857 sayılı)
- İşçinin adı soyadı
- Ödemenin günü ve ilişkin olduğu dönem
- Fazla çalışma, hafta tatili, bayram ve genel tatil ücretleri gibi asıl ücrete yapılan eklemeler
- Vergi, sigorta primi, avans mahsubu, nafaka ve icra gibi kesintiler
- İşveren imzası veya iş yerinin özel işareti
Sosyal Sigorta İşlemleri Yönetmeliği'ne göre (madde 105)
- Sigortalının adı ve soyadı
- İş yeri sicil numarası
- Bordronun ilişkin olduğu ay
- Sigortalının sosyal güvenlik sicil numarası
- Ücret ödenen gün sayısı
- Ücret tutarı
- Ücretin alındığına dair sigortalının imzası (ücret bankadan ödeniyorsa aranmaz)
Vergi Usul Kanunu'na göre (213 sayılı, madde 238)
Vergi Usul Kanunu'nun 238. maddesi ücret bordrosunda başlıca şu bilgilerin bulunmasını ister:
- Hizmet erbabının adı, soyadı ve ücreti aldığını gösteren imzası veya mührü
- Varsa vergi karnesinin tarih ve numarası
- Birim ücreti (aylık, haftalık, günlük, saatlik veya parça başı)
- Çalışma süresi veya ücretin ilgili olduğu süre
- Ücret üzerinden hesaplanan vergilerin tutarı
Bordroda yer alan temel kalemler
Yukarıdaki yasal zorunlulukların yanı sıra, standart bir maaş bordrosunda şu kalemler bulunur:
| Kalem | Açıklama |
|---|---|
| Kimlik bilgileri | Çalışanın adı, soyadı, T.C. kimlik numarası, pozisyonu |
| İş bilgileri | İşe giriş tarihi, SGK numarası, departman, ücret tipi |
| Brüt ücret | Kesintiler öncesi toplam maaş tutarı |
| Net ücret | Tüm kesintiler sonrası elde edilen tutar |
| SGK primi | İşçi ve işveren payları ayrı ayrı |
| İşsizlik sigortası | İşçi ve işveren payları |
| Gelir vergisi | Kümülatif matrah üzerinden hesaplanan vergi |
| Damga vergisi | Brüt ücret üzerinden sabit oranlı vergi |
| Ek ödemeler | Fazla mesai, prim, yemek/yol yardımı |
| Diğer kesintiler | BES, özel sağlık sigortası, nafaka, icra |
Bordro kesintileri (2026 güncel oranlar)
Maaş bordrosu hazırlanırken çalışan için yapılan tüm kesintilerin ayrı ayrı gösterilmesi gerekir. 2026 yılı itibarıyla güncel kesinti oranları şöyledir:
İşçiden yapılan kesintiler
| Kesinti kalemi | Oran | Hesaplama şekli |
|---|---|---|
| SGK işçi payı | %14 | Brüt ücret x 0,14 |
| İşsizlik sigortası işçi payı | %1 | Brüt ücret x 0,01 |
| Gelir vergisi | %15 – %40 | Kümülatif matrah üzerinden artan oranlı |
| Damga vergisi | Binde 7,59 | Brüt ücret x 0,00759 |
Gelir vergisi matrahı brüt ücretten SGK ve işsizlik sigortası primleri düşülerek bulunur. Asgari ücrete isabet eden gelir vergisi ve damga vergisi istisna kapsamındadır; asgari ücretten yüksek maaşlarda bu tutarlar hesaplanan vergiden düşülür. 2026'da damga vergisi istisnası her ay 250,70 TL'dir. Gelir vergisi istisnası Ocak-Haziran döneminde aylık 4.211,33 TL'dir; asgari ücretin kümülatif matrahı üst dilime geçtiği aydan itibaren artar.
2026 gelir vergisi dilimleri hakkında detaylı bilgi için gelir vergisi dilimleri yazımıza göz atın.
İşverenin ödediği primler
Bu kalemler çalışanın maaşından kesilmez; brüt ücretin üzerine eklenir ve doğrudan işveren maliyetidir. 2026'da malullük-yaşlılık-ölüm sigortası işveren hissesi %12'dir; imalat dışı sektörlerdeki prim indirimi ise 2025'teki 4 puandan 2 puana indi.
| Prim kalemi | Oran | Not |
|---|---|---|
| SGK işveren payı (teşviksiz) | %21,75 | MYÖ %12 + GSS %7,50 + kısa vadeli sigorta kolları %2,25 |
| SGK işveren payı (2 puan indirimli) | %19,75 | İmalat dışı sektörler; 5510 s.K. m.81'deki prim indirimi şartları sağlanırsa |
| SGK işveren payı (5 puan indirimli) | %16,75 | Yalnızca imalat sektörü; 31.12.2026'ya kadar geçerli |
| İşsizlik sigortası işveren payı | %2 | Sabit oran, indirim uygulanmaz |
İşveren payları çalışanın bordrosunda doğrudan görünmez; ancak işverenin toplam maliyet hesabında kritik bir kalemdir. Prim indiriminden yararlanabilmek için 5510 sayılı Kanun'un 81. maddesinde ve SGK düzenlemelerinde belirtilen şartların sağlanması gerekir. SGK'nın 2026 teşvik rehberinde yer alan başlıca şartlar şunlardır:
- Aylık prim ve hizmet belgelerinin veya muhtasar ve prim hizmet beyannamesinin yasal süresinde verilmesi
- Primlerin yasal süresinde ödenmesi
- SGK'ya vadesi geçmiş prim, idari para cezası, gecikme cezası ve gecikme zammı borcunun bulunmaması (yapılandırılmış veya taksitlendirilmiş borçlar düzenli ödeniyorsa engel değildir)
- SGK'ya bildirilmeden sigortalı çalıştırılmaması
- Fiilen çalışmayan kişilerin sigortalı olarak bildirilmemesi
Kayıt dışı sigortalı çalıştırdığı ya da sahte sigortalı bildirdiği tespit edilen işveren, mevzuatta öngörülen süre boyunca bu indirimden yararlanamaz. SGK'nın 2026 teşvik rehberi bu indirimi özel sektör işverenleri için tanımlar; uygulamadaki güncel şartlar için SGK'nın teşvik sayfasını kontrol edin.
2026 güncel bordro örneği ve hesaplama
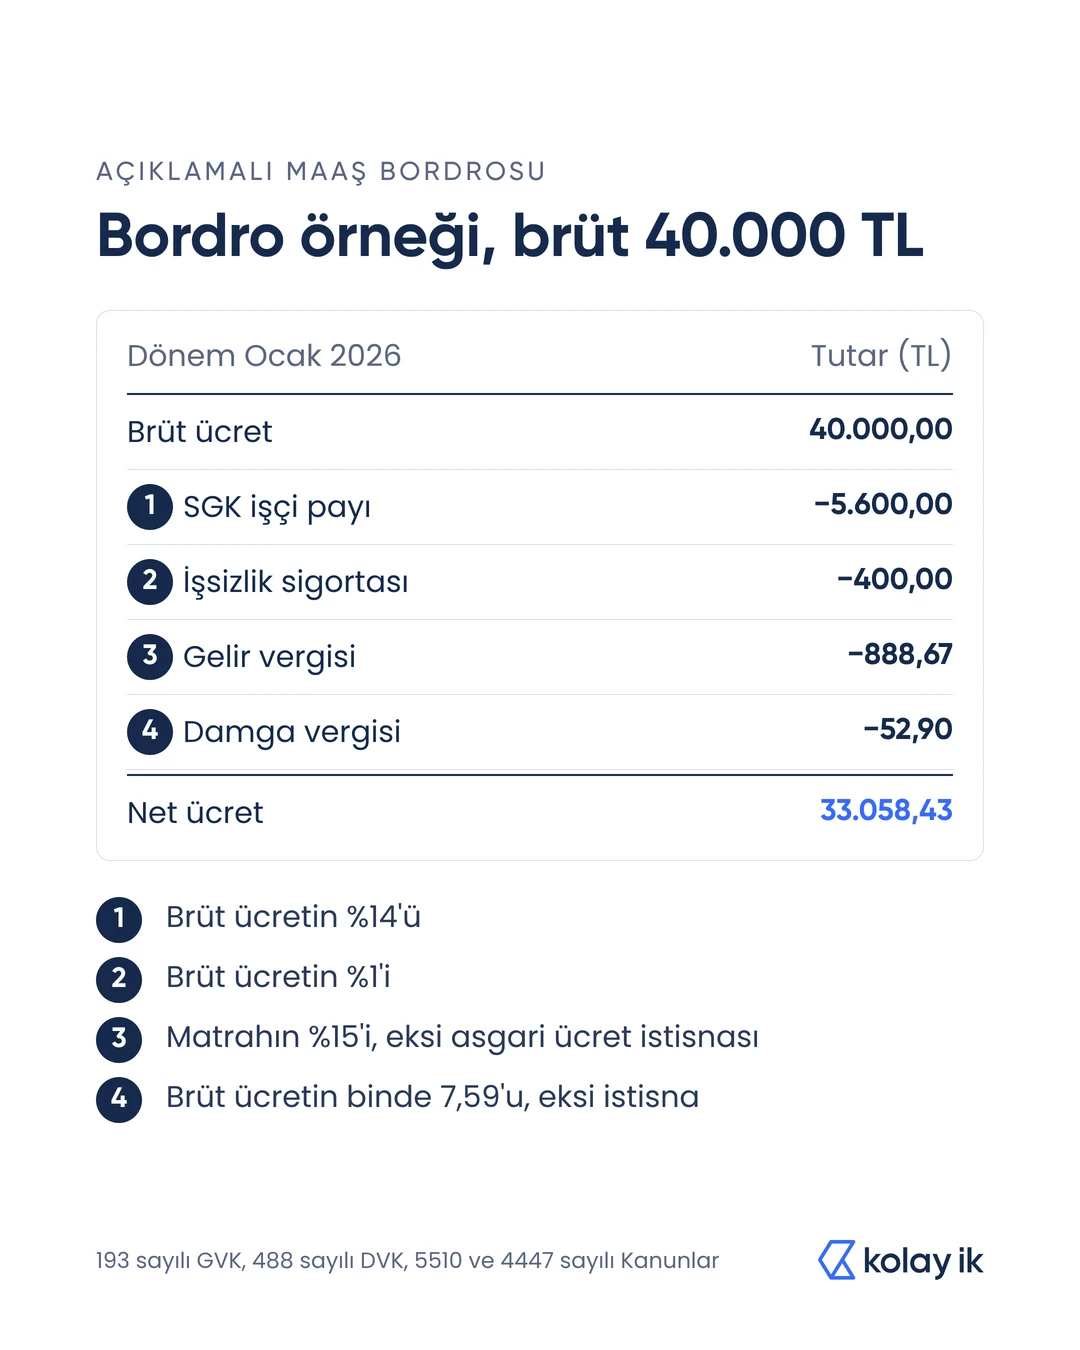
Formülleri bir örnekle somutlaştıralım. Aylık brüt maaşı 40.000 TL olan ve yılın ilk ayında (Ocak) çalışan bir personelin bordrosunu hesaplayalım:
Adım 1: SGK işçi payı
40.000 x 0,14 = 5.600 TL
Adım 2: İşsizlik sigortası işçi payı
40.000 x 0,01 = 400 TL
Adım 3: Gelir vergisi matrahı
40.000 - 5.600 - 400 = 34.000 TL
Adım 4: Gelir vergisi
Ocak ayında kümülatif matrah 34.000 TL'dir. Bu tutar 2026 tarifesindeki 190.000 TL'lik ilk dilimin altında kaldığı için %15 oranı uygulanır:
34.000 x 0,15 = 5.100 TL
Asgari ücret gelir vergisi istisnası düşülür:
5.100 - 4.211,33 = 888,67 TL
Adım 5: Damga vergisi
40.000 x 0,00759 = 303,60 TL
Asgari ücret damga vergisi istisnası düşülür:
303,60 - 250,70 = 52,90 TL
Adım 6: Net maaş
40.000 - 5.600 - 400 - 888,67 - 52,90 = 33.058,43 TL
Bordro özet tablosu
| Kalem | Tutar (TL) |
|---|---|
| Brüt maaş | 40.000,00 |
| SGK işçi payı (%14) | −5.600,00 |
| İşsizlik sigortası (%1) | −400,00 |
| Gelir vergisi (istisna sonrası) | −888,67 |
| Damga vergisi (istisna sonrası) | −52,90 |
| Net maaş | 33.058,43 |
İşveren maliyeti
Aynı çalışanın işverene maliyeti, yararlanılan prim indirimine göre değişir. Brüt 40.000 TL için üç senaryo:
| Senaryo | SGK işveren payı | İşsizlik (%2) | Toplam maliyet |
|---|---|---|---|
| Teşviksiz (%21,75) | 8.700,00 | 800,00 | 49.500,00 |
| İmalat dışı, 2 puan indirimli (%19,75) | 7.900,00 | 800,00 | 48.700,00 |
| İmalat, 5 puan indirimli (%16,75) | 6.700,00 | 800,00 | 47.500,00 |
Yani aynı çalışan, imalat dışı sektördeki bir işverene aylık 48.700 TL'ye mal olurken imalatçı bir işverene 47.500 TL'ye mal olur. Aradaki fark yıllık bazda çalışan başına 14.400 TL'ye ulaşır; bu nedenle bütçe planlamasında hangi indirimden yararlandığınızı netleştirmek önemlidir.
Bu hesaplama yılın ilk ayı için geçerlidir. Yıl ilerledikçe kümülatif gelir vergisi matrahı artar ve çalışan üst vergi dilimine geçtiğinde net maaş düşer. Bu konuyu daha ayrıntılı incelemek için brütten nete maaş nasıl hesaplanır? rehberimize bakın.
Tüm güncel parametreler için 2026 bordro parametreleri yazımız kapsamlı bir referans kaynağıdır.
Bu örneği PDF olarak indirin
Açıklamalı maaş bordrosu, işverene maliyet tablosu ve 5 maddelik kontrol listesi tek sayfada.
Maaş bordrosu örneğini ücretsiz indirinBordro nasıl hazırlanır?
Bordro hazırlamak için üç temel yöntem vardır:
1. Manuel hesaplama: Az sayıda çalışanı olan işletmelerde Excel tablosu veya kağıt üzerinde yapılabilir. Ancak her çalışan için SGK, gelir vergisi, damga vergisi ve varsa ek ödemelerin tek tek hesaplanması gerektiği için hata riski yüksektir.
2. Excel ile bordro: Formüllerle otomatikleştirilebilir; ancak yasal parametre değişikliklerinde (yılbaşı, temmuz asgari ücret güncellemesi vb.) tabloların manuel güncellenmesi gerekir. Kümülatif vergi matrahı takibi de karmaşıklaşabilir.
3. Bordro yazılımı: Güncel yasal parametreleri otomatik olarak uygular, SGK tavan/taban kontrollerini yapar, kümülatif vergi matrahını takip eder ve bordroları saniyeler içinde oluşturur. Onlarca veya yüzlerce çalışanı olan işletmeler için en güvenilir yöntemdir.
Hangi yöntemi seçerseniz seçin, bordro hazırlarken şu adımları izlemeniz gerekir:
- Çalışanın brüt ücretini belirleyin
- Varsa ek ödemeleri (fazla mesai, prim, yol/yemek yardımı) ekleyin
- SGK ve işsizlik sigortası işçi payını hesaplayın
- Gelir vergisi matrahını bulun (brüt ücret - SGK - işsizlik)
- Kümülatif matrahı kontrol edip doğru vergi dilimini uygulayın
- Gelir vergisi ve damga vergisi istisnalarını düşün
- Varsa diğer kesintileri (BES, nafaka, icra) uygulayın
- Net ücreti hesaplayın
- Bordro belgesini oluşturup çalışana teslim edin
Maaş bordrosu nereden alınır?
Özel sektörde
Özel sektör çalışanları maaş bordrolarını işverenlerinden veya İK departmanının kullandığı bordro yazılımı üzerinden alabilir. Birçok şirket bordroları dijital ortamda çalışan self-servis portallarından erişime açar. Bu sayede çalışanlar istedikleri zaman geçmiş dönem bordrolarına da ulaşabilir.
Kamuda
Kamu çalışanları maaş bordrolarına e-Devlet sistemi üzerinden erişebilir:
- e-Devlet hesabınıza T.C. kimlik numaranız ve şifrenizle giriş yapın
- Arama alanına "Maliye Bakanlığı e-Bordro Sorgulama" yazın
- Açılan sayfadan ilgili dönemi seçerek bordronuzu görüntüleyin
Bordro hazırlarken dikkat edilmesi gerekenler
Yasal düzenlemelere uygunluk
4857 sayılı İş Kanunu'nun 102/b maddesi, ücret hesap pusulası düzenlemeyen işverene çalışan başına idari para cezası öngörür. Bu ceza her yıl güncellenir ve özellikle çok sayıda çalışanı olan işletmelerde ciddi tutarlara ulaşabilir.
Kesintilerin doğru hesaplanması
Yanlış hesaplanan SGK kesintileri veya gelir vergileri, hem çalışan haklarını zedeler hem de işvereni cezai yaptırımlarla karşı karşıya bırakır. SGK primleri eksik bildirildiğinde gecikme faizi ve para cezası uygulanır.
SGK tavan ve taban kontrolü
SGK primi hesaplamasında brüt ücretin tavan ve taban sınırlarını kontrol etmek gerekir. Brüt maaş SGK tavanını aşıyorsa, prim tavan tutar üzerinden hesaplanır. 2026'da prime esas kazanç üst sınırı asgari ücretin 9 katıdır (önceki yıllarda 7,5 kat); bu da yüksek ücretli çalışanlarda işveren prim maliyetini artırır. 2026 yılı SGK tavan ve taban ücretleri için 2026 SGK tavan ve taban ücretleri yazımızı inceleyin.
Kümülatif vergi matrahı takibi
Gelir vergisi matrahı yılın başından itibaren birikir. Aynı brüt maaşı alan bir çalışanın net maaşı, kümülatif matrahın bir üst vergi dilimine geçtiği aydan itibaren düşer. Bu durumu çalışanlara proaktif olarak bildirmek iyi bir uygulamadır.
Parametre güncellemeleri
Gelir vergisi ve damga vergisi istisna tutarları, SGK tavan/taban ücretleri, prim oranları ve asgari ücret her yıl değişir. Bir önceki yılın parametreleriyle hesaplama yapmak, özellikle Ocak ayında sık karşılaşılan bir hatadır. 2026 güncel parametreleri için 2026 asgari ücret net hesabı ve kesintiler rehberimize göz atın.
Bordro hazırlamada sık yapılan 5 hata
Bordro hesaplamalarında tekrarlayan hatalar hem çalışan memnuniyetsizliğine hem de yasal yaptırımlara neden olabilir:
- Eski parametre kullanmak: Gelir vergisi ve damga vergisi istisna tutarları, SGK prim oranları ve tavan/taban ücretleri her yıl değişir. Önceki yılın Excel tablosunu güncellemeden kullanmak, özellikle Ocak ayında sık rastlanan bir sorundur.
- Kümülatif matrahı göz ardı etmek: Her ay aynı net maaş çıkacağını varsaymak en yaygın hatadır. Yıl ortasında vergi dilimi geçişi olduğunda çalışanlar maaş farkını fark eder ve İK'ya sorular yöneltir. Bu duruma hazırlıklı olmak gerekir.
- Yanlış teşvik oranı varsaymak: 5 puanlık prim indirimi 2026'da yalnızca imalat sektöründe geçerlidir; diğer sektörlerde indirim 2 puandır. Maliyet hesabını 5 puan üzerinden yapmak, çalışan başına aylık bütçeyi olduğundan düşük gösterir.
- Ek ödemeleri bordro dışında tutmak: Fazla mesai, prim, ikramiye gibi ek ödemelerin de SGK ve vergi matrahına dahil edilmesi gerekir. Bu kalemleri "ayrıca" ödeyip bordroya yansıtmamak yasal risk oluşturur.
- Bordro belgesini teslim etmemek: Bordroyu hesaplamak yeterli değildir; İş Kanunu gereği çalışana yazılı veya dijital olarak teslim etmek zorunludur. Teslim etmemenin çalışan başına idari para cezası bulunur.
Bu hataların önüne geçmenin en etkili yolu, parametreleri otomatik güncelleyen ve kümülatif matrahı takip eden bir bordro yazılımı kullanmaktır.
Bordro süreçlerinizi dijitalleştirin
Her ay onlarca çalışan için SGK primleri, vergi dilimleri, kümülatif matrahlar ve istisna tutarlarını takip etmek; bunları hatasız şekilde hesaplayıp yasal sürelerde bildirmek kolay bir iş değil. Manuel süreçlerdeki tek bir hata bile cezai yaptırımlarla sonuçlanabilir.
Kolay İK'nın bordro modülü, güncel yasal parametreleri otomatik olarak uygular, kümülatif vergi matrahını takip eder ve bordro döneminde hesaplamaları saniyeler içinde tamamlar. Otomatik oluşan maaş bordroları tek tıkla çalışanın hesabına eklenir. Bordro süreçlerinizi hızlandırmak ve hata riskini azaltmak için Kolay İK'yı ücretsiz deneyin.
Sıkça sorulan sorular
Bordro vermek yasal zorunluluk mu?
Evet. 4857 sayılı İş Kanunu'nun 37. maddesi, işvereni her ödeme döneminde çalışana ücret hesap pusulası vermeye zorunlu kılar. Pusulada tüm ekleme ve kesintilerin ayrı ayrı gösterilmesi gerekir. Bu yükümlülüğe uymamanın idari para cezası vardır.
Bordro ile ücret pusulası aynı şey mi?
Pratikte evet. "Bordro" günlük dilde yaygın olarak kullanılır; "ücret pusulası" veya "ücret hesap pusulası" ise kanundaki resmi ifadedir. İkisi de aynı belgeyi tanımlar.
Bordroda brüt maaş mı yoksa net maaş mı yazar?
İkisi de yazar. Bordroda brüt ücret, tüm kesintiler ve net ücret ayrı ayrı gösterilir. İş sözleşmesinde genellikle brüt tutar belirtilir; bordro ise bu tutardan yapılan kesintileri ve sonuçta elde edilen net maaşı şeffaf bir şekilde sunar.
2026'da SGK işveren payı yüzde kaç?
Teşviksiz oran %21,75'tir. 5510 sayılı Kanun'un 81. maddesindeki prim indirimi şartlarını sağlayan özel sektör işverenleri için bu oran imalat dışı sektörlerde %19,75'e, imalat sektöründe %16,75'e iner. Bunlara ek olarak tüm sektörlerde %2 işsizlik sigortası işveren payı ödenir.
Bordromu kontrol ettiğimde nelere bakmalıyım?
Öncelikle brüt ücretinizin sözleşmenizle uyumlu olup olmadığını kontrol edin. Ardından SGK ve işsizlik sigortası kesintilerinin doğru oranlarda yapıldığını, gelir vergisi diliminin kümülatif matrahınıza uygun olduğunu ve varsa ek ödemelerinizin (fazla mesai, prim vb.) eksiksiz yansıdığını doğrulayın.
4A ve 4C bordrosu arasındaki fark nedir?
4A bordrosu SGK'ya tabi özel sektör çalışanlarını kapsar. 4C ise kamu çalışanları (memurlar) için geçerlidir. Kesinti oranları, prim yapıları ve bordro formatları farklılık gösterir. Bu yazıdaki örnekler 4A kapsamındaki çalışanlar için hazırlanmıştır.
Kaynaklar
- 4857 sayılı İş Kanunu - Ücret bordrosu zorunlulukları
- 5510 sayılı Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu - SGK prim oranları ve bildirim yükümlülükleri
- Sosyal Sigorta İşlemleri Yönetmeliği - Ücret tediye bordrosunda bulunması gereken bilgiler
- 213 sayılı Vergi Usul Kanunu - Ücret bordrosu vergisel zorunlulukları
- 193 sayılı Gelir Vergisi Kanunu - Gelir vergisi tarifesi ve asgari ücret istisnası
- 488 sayılı Damga Vergisi Kanunu - Damga vergisi oranı ve istisnası
- 4447 sayılı İşsizlik Sigortası Kanunu - İşsizlik sigortası prim oranları